
Retour sur le petit déjeuner en partenariat avec Russell Investments France : l'avenir de la gestion sous mandat
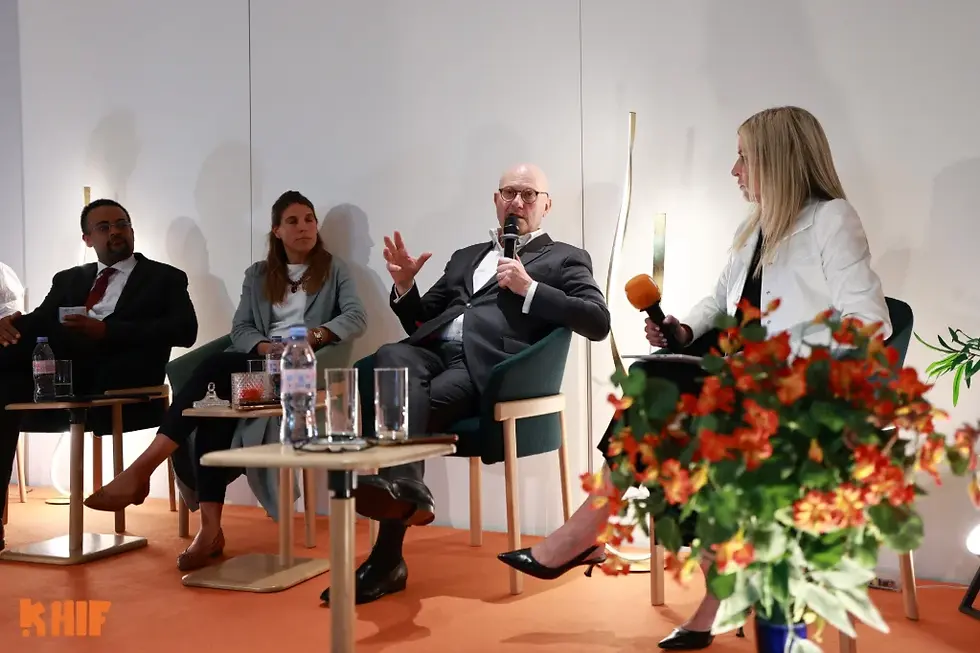
Le petit déjeuner interactif du mardi 6 octobre au 9M, à Paris, a réuni des acteurs de la gestion d’actifs, de la banque privée et de la distribution financière autour d’une thématique centrale : « De l’efficience à la personnalisation, des portefeuilles modèles pour de multiples solutions » 🙏 Merci aux deux experts de Russell Investments pour le partage de leur savoir faire : Riccardo Stucchi, Managing Director, Country Manager France et Co-head of EMEA Private Assets, et Alexandre Attal, Directeur Exécutif et Directeur de la Gestion Multi-Assets France.
Fort de quinze années d’expérience préalable chez BlackRock, Riccardo Stucchi dirige Russell Investments France depuis six ans. Alexandre Attal a rejoint le groupe en 2012 et pilote notamment les portefeuilles institutionnels français, les partenariats de distribution et les stratégies de couverture.
Russell Investments s’appuie sur une présence historique dans l’architecture ouverte, avec 450 milliards de dollars d’encours gérés, dont environ 5 % sous forme de portefeuilles modèles purement multi-gérants. À Paris, la société de gestion de droit français gère 10 milliards d’euros, avec une équipe de neuf personnes travaillant en synergie avec les hubs de recherche et de trading de Londres et des États-Unis.
L’objectif de la rencontre n’était pas de présenter des produits financiers, mais de décrypter une transformation plus profonde de l’organisation de la gestion d’actifs, déjà largement engagée aux États-Unis.
Le portefeuille modèle, bien plus qu’un fonds de fonds
Pour Alexandre Attal, le portefeuille modèle constitue avant tout la pierre angulaire de la construction d’une allocation stratégique. Il définit les expositions recherchées et le chemin de risque permettant d’atteindre un objectif d’investissement à long terme.
L’approche développée par Russell Investments se distingue toutefois de la multi-gestion traditionnelle reposant sur l’empilement d’OPCVM.
Depuis les années 1970, le groupe a privilégié une architecture destinée à éviter les principaux inconvénients des fonds de fonds : superposition des frais, manque de transparence ex ante et difficulté à identifier les chevauchements entre les positions détenues par les différents gérants.
« Le portefeuille modèle est un outil et un moyen, non une fin en soi. L’objectif ultime est d’obtenir des portefeuilles optimisés, parfaitement diversifiés géographiquement, sectoriellement et stylistiquement, sans dénaturer la conviction initiale des gérants sélectionnés », résume Alexandre Attal.
Séparer la génération d’alpha de son implémentation
Le modèle repose sur une séparation claire entre la production des idées d’investissement et leur mise en œuvre.
En amont, Russell Investments identifie à l’échelle mondiale les gérants spécialistes qu’il considère comme les plus pertinents sur chaque classe d’actifs. Ces derniers transmettent leurs portefeuilles modèles théoriques, regroupant notamment leurs meilleures convictions.
En aval, Russell reçoit ces portefeuilles, les agrège, analyse leurs complémentarités, contrôle les risques et assure leur exécution sur les marchés à travers sa propre infrastructure.
Le gérant sous-jacent peut ainsi se concentrer sur son cœur de métier : la recherche, le stock-picking et la génération d’alpha. La négociation, la gestion des risques et une partie des opérations administratives sont prises en charge par l’architecture commune.
Cette division du travail constitue l’un des principaux ressorts de l’efficience recherchée.
États-Unis-Europe : deux niveaux de maturité
Le décalage entre les marchés américain et européen reste important.
Aux États-Unis, la gestion par portefeuilles modèles est devenue un standard industriel dans certains segments du wealth management. Russell Investments y gère plus de 11.000 comptes individuels sous modèle, avec plusieurs centaines de nouveaux comptes chaque semaine.
Cette capacité de passage à l’échelle repose sur une automatisation poussée de la chaîne d’investissement.
En Europe, les portefeuilles modèles sont déjà utilisés dans l’univers institutionnel, mais leur diffusion dans la banque privée et auprès de la clientèle retail reste moins avancée.
La Suisse, l’Italie et le Royaume-Uni apparaissent en avance de phase. La France commence seulement à engager cette transformation.
Selon Russell Investments, une évolution importante du marché européen devrait intervenir au cours des trois à cinq prochaines années, sous l’effet conjugué de la recherche de frais plus faibles et d’une demande croissante de personnalisation.
Les deux verrous européens
Deux obstacles doivent néanmoins être levés.
Le premier est technologique. Les acteurs doivent être capables de connecter une architecture de gestion conçue pour des investisseurs institutionnels à des plateformes B2C susceptibles de gérer automatiquement plusieurs milliers, voire plusieurs dizaines de milliers de comptes individuels.
Le second est fiscal. Contrairement aux États-Unis, l’Europe reste composée de 27 environnements fiscaux nationaux, ce qui complexifie les opérations de rebalancement et la gestion de clients transfrontaliers.
Recherche, construction, implémentation : les trois piliers
L’approche de Russell Investments repose sur trois niveaux d’efficience : la recherche, la construction de portefeuille et l’implémentation.
1. La recherche : sélectionner la « matière grise »
Russell Investments analyse un univers de quelque 16.000 stratégies de gestion à travers le monde, et non simplement des fonds, pour en sélectionner environ 800 stratégies actives.
Ses équipes de recherche, notamment basées à Londres et aux États-Unis, combinent analyses quantitatives et qualitatives pour évaluer les processus d’investissement et identifier les moteurs de génération d’alpha.
La recherche constitue ainsi la matière première de l’ensemble du dispositif.
2. La construction : éliminer les doublons invisibles
La deuxième source d’efficience se situe dans la construction du portefeuille.
Alexandre Attal prend l’exemple d’un investisseur institutionnel français détenant sept ou huit fonds d’actions françaises auprès de gérants différents. Malgré cette apparente diversification, l’analyse détaillée peut révéler jusqu’à 60 % de positions communes.
Le portefeuille modèle permet de détecter ces redondances avant l’investissement.
Chaque portefeuille transmis peut être analysé ligne par ligne afin d’identifier les concentrations géographiques, sectorielles ou factorielles et d’éviter, par exemple, une surexposition involontaire à la technologie.
Cette transparisation ex ante permet également d’appliquer les contraintes du client — exclusions, critères ESG, taille de capitalisation ou autres limites — avant l’agrégation finale.
L’approche n’oppose pas gestion active et passive. Des ETF, stratégies smart beta ou overlays systématiques peuvent être utilisés pour corriger rapidement certaines expositions ou certains facteurs de risque.
3. L’implémentation : réduire le coût réel du portefeuille
La troisième dimension est celle de l’Efficient Portfolio Implementation (EPI).
Elle repose notamment sur le netting des ordres.
Lorsqu’un gérant souhaite acheter un titre tandis qu’un autre veut vendre simultanément ce même titre, les deux flux peuvent être compensés en interne. Plutôt que d’effectuer deux transactions sur le marché, l’infrastructure neutralise tout ou partie des ordres.
Les opérations restantes peuvent ensuite être regroupées sous forme de block trades, permettant de bénéficier de conditions de négociation institutionnelles.
L’optimisation porte également sur la fréquence d’exécution. Si les gérants modèles transmettent quotidiennement leurs positions, Russell Investments peut privilégier un rebalancement hebdomadaire. La légère tracking error susceptible d’être créée par ce décalage doit alors être comparée aux économies réalisées grâce au netting et au regroupement des ordres.
Enfin, la mutualisation permet de réduire la duplication des frais de dépositaire, de conservation et de valorisation propre aux structures classiques de fonds de fonds.
De la gestion profilée à l’ultra-personnalisation
C’est probablement dans la gestion privée que cette transformation pourrait avoir les conséquences les plus importantes.
Le modèle traditionnel repose encore largement sur quelques profils standardisés — prudent, équilibré, dynamique — déterminés notamment à partir des questionnaires réglementaires MiFID.
L’étape suivante consiste à passer du simple profil de risque au profil d’investisseur véritablement individualisé.
Les Personalized Managed Accounts (PMA) permettent de construire un portefeuille tenant compte d’un nombre beaucoup plus important de paramètres propres à chaque client.
Un investisseur peut, par exemple, souhaiter une exposition géographique particulière, privilégier les grandes ou les petites capitalisations, exclure certains secteurs ou encore définir précisément ses préférences ESG.
La personnalisation peut également porter séparément sur les dimensions environnementales, sociales ou de gouvernance, avec des préférences spécifiques en matière de biodiversité, d’empreinte carbone ou d’exclusions.
Le défi : gérer 10.000 portefeuilles différents
L’ultra-personnalisation n’est toutefois possible que si elle peut être industrialisée.
Gérer manuellement 10.000 portefeuilles individualisés serait économiquement impossible. Une infrastructure technologique doit donc pouvoir traduire automatiquement les préférences de chaque client en contraintes d’investissement, puis construire et faire évoluer son allocation.
C’est ici que les portefeuilles modèles prennent toute leur dimension.
La même infrastructure peut servir de socle à des milliers de portefeuilles, tandis que chaque investisseur dispose d’une combinaison correspondant à ses propres caractéristiques.
L’industrialisation ne conduit donc plus nécessairement à la standardisation. Elle peut, au contraire, devenir le moyen de rendre économiquement accessible une gestion beaucoup plus personnalisée.
Métrique, l’infrastructure technologique de Russell Investments
Cette organisation repose sur une infrastructure technologique propriétaire développée depuis plusieurs décennies par Russell Investments : Métrique.
L’outil n’est pas conçu comme un logiciel commercialisé auprès de tiers, mais comme une infrastructure interne au service de la gestion.
Son architecture repose notamment sur trois principes : une base de données unique, un processus de traitement commun et une arborescence unifiée permettant aux différents métiers — gérants, contrôleurs des risques ou direction générale — de travailler à partir d’une même information.
La plateforme intègre désormais également des outils d’intelligence artificielle, notamment pour assister les analystes dans le traitement de volumes importants de données et dans les analyses de risque ex ante, comme les stress tests.
Les actions en avance, les obligations en transition
Toutes les classes d’actifs ne se prêtent pas encore de la même manière aux portefeuilles modèles.
Le marché des actions constitue aujourd’hui le terrain le plus abouti. La liquidité et la granularité des titres facilitent l’agrégation et l’exécution des modèles.
Sur les obligations, la migration est en cours. Elle est plus complexe en raison du nombre d’émissions, des caractéristiques propres à chaque instrument et de la fragmentation du marché obligataire.
Les actifs alternatifs et non cotés ne sont, en revanche, pas intégrés aux outils actuels de portefeuilles modèles, qui restent concentrés sur les actifs traditionnels cotés.
Une nouvelle économie de la gestion active
Le modèle transforme également la relation entre l’allocataire et les sociétés de gestion.
Dans une architecture traditionnelle, le gérant est rémunéré sur les encours qu’il administre dans son fonds.
Dans une architecture de portefeuille modèle, sa valeur peut davantage résider dans sa matière grise : la recherche, le stock-picking et la capacité à produire des convictions différenciantes.
L’implémentation peut ensuite être centralisée par l’allocataire.
Le gérant peut ainsi décliner ou dupliquer une stratégie sans supporter l’ensemble des coûts opérationnels supplémentaires, tandis que l’investisseur final bénéficie d’une architecture visant à réduire le coût global de la gestion.
Les ETF actifs multi-gérants, nouvelle frontière
Russell Investments a déjà prolongé cette logique aux États-Unis avec des ETF actifs multi-gérants.
Le principe consiste à intégrer plusieurs portefeuilles modèles de gérants différents à l’intérieur d’une même structure ETF cotée.
Ce format associe ainsi plusieurs caractéristiques : diversification des sources d’alpha, liquidité intrajournalière, transparence et possibilité pour l’allocataire de modifier tactiquement le poids des différents gérants.
Il illustre surtout la convergence croissante entre gestion active, architecture ouverte et outils traditionnellement associés à la gestion passive.
Une chaîne de valeur profondément réorganisée
Pour les sociétés de gestion sous-jacentes, le portefeuille modèle permet de se recentrer sur la génération d’alpha et le stock-picking, tout en réduisant une partie des contraintes de négociation, de back-office et d’administration.
Pour les allocataires et les distributeurs, il offre davantage de transparence ex ante, un meilleur contrôle des risques et des expositions, ainsi que la possibilité de réduire les doublons entre gérants.
Pour l’investisseur final, les gains recherchés se situent à la fois dans la réduction du coût total du portefeuille, l’optimisation des coûts de transaction et la possibilité de disposer d’une allocation beaucoup plus finement adaptée à ses préférences financières ou extra-financières.
L’industrialisation au service de la personnalisation
Le principal enseignement du petit déjeuner-débat organisé par Khiplace et Russell Investments tient finalement dans un paradoxe : plus la chaîne de gestion s’industrialise, plus elle peut permettre de personnaliser les portefeuilles.
En dissociant la production des convictions de leur implémentation, en mutualisant les transactions et en s’appuyant sur une infrastructure technologique commune, le portefeuille modèle permet d’envisager une gestion individualisée à une échelle jusqu’ici difficilement accessible.
Les États-Unis ont déjà largement engagé cette transformation. L’Europe reste freinée par ses spécificités technologiques, réglementaires et fiscales, mais Russell Investments estime que le mouvement pourrait fortement s’accélérer dans les trois à cinq prochaines années.
Après la gestion profilée, la prochaine étape pourrait donc être celle d’une gestion industrialisée mais individualisée : une même infrastructure pour construire non plus quelques profils standards, mais une multitude de solutions adaptées à chaque investisseur.


Commentaires